从单枚价格和总市值两个维度看,fil未来全面超过比特币的概率都很低。filecoin并非没有成长空间,去中心化存储、链上数据服务和ai基础设施都可能为fil带来新的需求,但这类需求能否转化为持续买盘,还要看真实业务规模、代币消耗速度和网络现金流。fil更像一项依托存储网络成长的服务型资产,btc则拥有更强的稀缺性叙事、市场共识和资本承载能力,二者的估值逻辑并不在同一条赛道上。
按2026年9月22日的行情,BTC约为86133美元,FIL约为1.04美元,单枚价格相差约82820倍。比特币总量上限为2100万枚,Filecoin协议设定的最大供应量则是20亿枚。即便做一个极端假设,让每枚FIL都达到当时的BTC价格,仅按20亿枚最大供应量计算,对应的完全稀释估值也将达到约172.3万亿美元,而且这还没有考虑流通量、解锁节奏和市场承接能力。这个数字说明,单纯依靠价格追赶,FIL需要跨越的并不是一轮普通牛市,而是整个资产规模层面的巨大鸿沟。
FIL的价值支撑并非空洞叙事。Filecoin网络要求存储提供者为扇区和存储订单缴纳抵押物,服务商要用FIL参与网络运营,出现违约或未能持续证明存储时,还可能面临扣罚。链上消息的基础费用会被销毁,部分抵押和惩罚机制也会减少代币流通,这些设计确实为FIL提供了使用场景和一定的通缩因素。网络同时会通过区块奖励向存储矿工释放FIL,奖励规模又与存储增长和协议经济模型相关,因此FIL价格最终取决于真实需求能否跑赢新增供给,而不是只看销毁机制是否存在。
比特币的核心优势在于规则简单、供应边界清晰,市场通常把它当作数字稀缺资产和加密市场的流动性锚点。FIL则承担着更复杂的任务:它既是存储市场的结算媒介,也是矿工抵押、奖励和惩罚体系中的关键资产。复杂并不等于没有潜力,却意味着估值必须接受更多变量检验,包括有效存储是否持续增长、客户是否愿意长期付费、矿工是否需要持续抛售奖励,以及网络收入能否覆盖激励成本。只有当Filecoin从靠补贴扩张逐步走向由真实需求买单,FIL的长期估值才可能出现结构性重估。
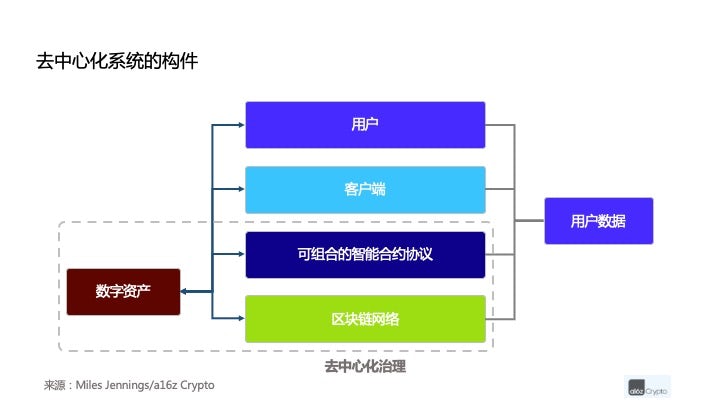
FIL未来出现数倍、数十倍涨幅并非没有尤其是在加密市场整体活跃、去中心化存储叙事重新升温时,FIL价格可能因为流通盘和情绪变化而快速波动。但要在长期单枚价格和总市值上真正超过BTC,仍需要存储订单、链上活跃度、抵押锁仓、销毁量和开发者生态同时出现大级别跃升。判断Filecoin前景,不能只盯着历史高点或某次行情反弹,更应观察真实数据是否持续改善。就目前的代币经济和市场定位而言,FIL更适合被看作高波动的基础设施赛道资产,而不是比特币的直接替代者。